Если вы хоть раз пытались посчитать, сколько реально приносит сдача квартиры в аренду, то наверняка сталкивались с путаницей в цифрах. В одной статье пишут про доходность 3%, в другой — про 6%, в третьей риэлтор уверенно называет 7-8% годовых. И это не ошибка журналистов — это разные методики расчёта, разная база данных и разная честность авторов. Кто-то считает валовую доходность без вычета расходов, кто-то — чистую, с учётом налогов и простоя. В этой статье мы разберём, откуда берутся такие разные цифры, дадим рабочую формулу расчёта, калькулятор окупаемости и честный список расходов, которые обычно замалчивают в рекламных статьях про инвестиции в недвижимость.
Коротко: по данным «РБК-Недвижимости» и «Авито Недвижимости», доходность от сдачи однокомнатной квартиры в Москве снизилась с 4,9% до 4,1% годовых за год, а срок окупаемости вырос почти до 25 лет. При этом отдельные расчёты других аналитиков дают диапазон от 3% до 6-7% годовых — разница объясняется тем, учитываются ли налоги, простой и ремонт в итоговой цифре, а также тем, какая выборка квартир и районов берётся за основу.
Содержание
Почему цифры в разных источниках не сходятся: главная боль инвестора
Современный дизайн однокомнатной квартиры с гостиной и спальней
Начинающий инвестор обычно сталкивается с простой, но обманчивой формулой, которой пользуются риэлторы при оценке арендного потенциала квартиры. По упрощённой риэлторской логике цена аренды делится на условную цену жилья, прибавляется небольшой процент — и получается красивая цифра доходности на бумаге.
Проблема в том, что такой расчёт игнорирует реальные затраты собственника. Разберём это на конкретном примере. По одной из методик расчёта берётся недорогая квартира эконом-сегмента на вторичном рынке — около 10,7 млн рублей, при сдаче которой в долгосрочную аренду собственник получает чистый годовой доход около 321 тысячи рублей и доходность на уровне 3% годовых. По другой методике — например, расчёту «РБК-Недвижимости» на основе данных «Авито Недвижимости» — за базу берётся средняя однокомнатная квартира в Москве стоимостью 17,9 млн рублей, что даёт доходность около 4,1% годовых. Обе цифры корректны, просто считаются от разных исходных данных: эконом-сегмент на вторичке и усреднённое значение по всему рынку — это разные вселенные.
Именно поэтому любой расчёт доходности нужно начинать с вопроса: какая квартира берётся за образец, в каком районе и из какой выборки. Один и тот же тезис «доходность в Москве — Х процентов» может означать совершенно разные вещи в зависимости от того, кто и как считал.
Разные аналитические центры по-разному трактуют и само понятие «доходность». Один из риэлторов в комментарии изданию описывает ситуацию иначе: доход от аренды квартиры в Москве составляет примерно 6% годовых от стоимости такой квартиры, то есть полная окупаемость наступит примерно через 20 лет — это в том случае, если вы сдаёте квартиру на долгосрочный период. Разброс между 3% и 6% — это не ошибка, а следствие разных базовых данных: какую квартиру берут за образец, учитывают ли налог, простой между жильцами и амортизацию мебели.
Именно поэтому в этой статье мы будем разделять два понятия — валовую и чистую доходность — и показывать расчёт пошагово, чтобы вы сами могли проверить любую цифру, которую встретите в рекламе или в прогнозе аналитиков.
Валовая и чистая доходность: в чём разница и как не путать понятия
Как расходы собственника сокращают чистый доход от аренды
Прежде чем считать что-либо, нужно договориться о терминах. В большинстве материалов про инвестиции в недвижимость используется базовая формула: годовая доходность аренды — это отношение годового дохода от сдачи к полной сумме вложений в квартиру. Формула выглядит так: доходность (% годовых) = (годовой доход от аренды − годовые расходы) / полная сумма вложений × 100.
Обратите внимание на ключевой момент формулы — вычитание годовых расходов. Именно этот шаг чаще всего пропускают в упрощённых расчётах, которые публикуют в рекламных статьях о «выгодных» квартирах под сдачу.
Разберём оба вида доходности по отдельности:
- Валовая доходность — это доход от аренды за год, делённый на стоимость квартиры, без вычета каких-либо расходов. Это та самая «красивая» цифра из объявлений.
- Чистая доходность — это тот же доход, но уже за вычетом налога, простоя квартиры между жильцами, расходов на ремонт, амортизацию мебели, страховку и коммунальные платежи, которые не покрывает арендатор.
Срок окупаемости считается ещё проще — делением полной суммы вложений на годовой чистый доход. По данным одного из отраслевых разборов, для долгосрочной аренды в Москве и Подмосковье типичный срок окупаемости квартиры сегодня составляет 15-20 лет, а показатель дольше 20 лет чаще всего говорит о невыгодной для сдачи покупке, а не о временных колебаниях рынка. Это важный ориентир: если ваш расчёт по конкретному объекту выдаёт срок окупаемости в 25-30 лет, это не аномалия рынка, а сигнал, что квартира переоценена относительно арендного потока, который она способна генерировать.
Реальные цифры по Москве 2026: что показывает статистика
Долгосрочная аренда в жилых районах Москвы: ставки и окупаемость
Теперь перейдём к фактическим данным, собранным аналитиками рынка недвижимости за последний год. Картина получается тревожной для тех, кто рассматривает квартиру как источник пассивного дохода, а не только как актив для сохранения капитала.
Срок окупаемости вырос почти до 25 лет
По расчётам «РБК-Недвижимости», основанным на статистике «Авито Недвижимости»: в апреле 2025 года этот показатель составлял 20,4 года, а по итогам апреля 2026 года вырос до 24,7 года. Для частного инвестора это означает, что та же самая квартира, купленная год назад, окупалась бы на 4 года быстрее, чем аналогичная покупка сегодня.
Причина такого скачка — дисбаланс между динамикой цен на жильё и ставками аренды. По той же методике: за год средняя цена покупки однокомнатной квартиры в столице подскочила на 23,4% (с 14,5 млн до 17,9 млн рублей), в то время как средняя стоимость аренды выросла всего на 2,2% (с 59,2 тыс. до 60,5 тыс. рублей). Цена квадратного метра растёт в разы быстрее, чем арендная ставка, — и именно это снижает итоговую доходность объекта.
Прямое следствие этого разрыва: годовая доходность от сдачи «однушки» в Москве снизилась с 4,9% до 4,1%. А по отдельным сравнениям с другими финансовыми инструментами разрыв ещё заметнее: доходность от сдачи уступает депозитам в 3,2 раза.
Динамика ставок аренды внутри 2026 года
Важно учитывать, что и сама ставка аренды не растёт равномерно — внутри года она колеблется в зависимости от сезона, объёма предложения и методики подсчёта. Разные аналитические сервисы могут давать заметно разные цифры за один и тот же месяц. Так, по одним данным, медианная ставка долгосрочной аренды жилья в столице уменьшилась в апреле 2026 года на 2% по сравнению с мартом, опустившись до 87 тыс. рублей, тогда как по другим подсчётам средняя ставка аренды в Москве весной 2026 года держалась ближе к 66-67 тыс. рублей в месяц.
Разница объясняется типом объектов в выборке: сервисы, которые считают по всему рынку (включая квартиры эконом-класса на окраинах), получают цифру около 60-67 тыс. рублей, а те, кто ориентируется на центральные районы и жильё с ремонтом, выходят на 85-90 тыс. рублей. При расчёте доходности вашей конкретной квартиры опирайтесь на ставки объявлений в том же районе и той же категории, а не на усреднённую «температуру по больнице».
Для сравнения — годом раньше ситуация была противоположной: в третьем квартале 2025 года средняя ставка аренды квартиры в столице достигла 115 тыс. рублей в месяц, что на 23% выше показателей предыдущего периода. Такие колебания важно учитывать при построении прогноза доходности на год вперёд — брать для расчёта пиковые значения арендной ставки так же неправильно, как и минимальные.
Валовая доходность: альтернативные расчёты и цифры по апартаментам
Чтобы не опираться на один источник, посмотрим на альтернативную методику. По расчётам, опубликованным весной 2026 года: чистая доходность долгосрочной аренды квартир в Москве составила 5% — рекордно низкий показатель, упавший с 5,8% за год. Эта цифра чуть выше той, что получается по методике «РБК-Недвижимости» (4,1%), и разница как раз объясняется тем, какая квартира и район берутся за образец расчёта.
Отдельный интерес представляют апартаменты — формат, который часто продают как более доходный аналог квартиры. Здесь оценки экспертов расходятся, и важно понимать весь диапазон:
- консервативная оценка, с которой согласно большинство аналитиков: посуточная сдача апартаментов и квартир даёт порядка 8-12% годовых — это тот ориентир, на который стоит рассчитывать при построении реалистичного сценария;
- оптимистичная оценка, встречающаяся у отдельных экспертов и в маркетинговых материалах застройщиков: 10-11% годовых по Москве и до 12-15% в туристических локациях — такие цифры достижимы, но только при высокой загрузке и профессиональном управлении объектом;
- долгосрочная аренда того же апартамента — около 6-7% годовых, то есть примерно в полтора-два раза ниже посуточной сдачи.
Разница почти в два раза между форматами наглядно показывает, что формат сдачи так же сильно влияет на итоговую доходность, как и сам объект. Но и ожидания 12-15% стоит воспринимать как «потолок рынка» в удачный год, а не базовый сценарий, который можно закладывать в расчёт окупаемости.
Москва на фоне других городов
Отдельная боль московского инвестора — осознание того, что столица далеко не лидер по доходности аренды среди российских городов. По данным портала «Мир квартир»: в Астрахани аренда квартир принесла 9,4% годовых — это высший показатель по стране, тогда как в Москве, Петербурге и элитных регионах вроде Сочи доходность сдачи жилья составляет только 4-5%. Дорогое жильё в столице не компенсируется пропорционально высокой арендной ставкой — отсюда и более низкая доходность в процентах, несмотря на абсолютно большие суммы аренды в рублях.
Формула и пошаговый расчёт реальной доходности своими руками
Расчёт годовой доходности квартиры с учётом всех вложений
Теперь переходим к практике — как посчитать доходность конкретного объекта, который вы рассматриваете для покупки или уже сдаёте.
-
Шаг 1. Считаем полную сумму вложений
Сюда входит не только цена покупки квартиры, но и сопутствующие траты: оформление сделки, риелторская комиссия, ремонт перед сдачей, покупка мебели и техники. Именно эта сумма — а не только цена по договору купли-продажи — должна стоять в знаменателе формулы доходности.
-
Шаг 2. Считаем валовый годовой доход
Берём месячную арендную ставку, умножаем на 12 и обязательно вычитаем период простоя — среднее время, в течение которого квартира стоит без арендатора между сменой жильцов или на этапе поиска нового нанимателя. Опытные собственники закладывают на это минимум один месяц в год.
-
Шаг 3. Вычитаем регулярные расходы
К ним относятся: налог на доход от аренды, часть коммунальных платежей (если не полностью покрывается арендатором), страховка жилья, текущий ремонт и обслуживание бытовой техники. Полный разбор каждой статьи расходов — в отдельном блоке ниже.
-
Шаг 4. Применяем формулу и получаем итоговый процент
Подставляем все цифры в формулу чистой доходности и получаем годовой процент. Для сравнения со сроком окупаемости делим полную сумму вложений на итоговый годовой доход — так вы получите количество лет, за которое квартира «отобьёт» вложенные деньги.
Пример расчёта на актуальных цифрах 2026 года
Чтобы понять, как сильно методика влияет на результат, посчитаем доходность одной и той же «однушки» в двух сценариях — эконом-сегмент и среднерыночный уровень.
Сценарий 1 (эконом-сегмент, вторичный рынок). Квартира стоимостью около 10,7 млн рублей при сдаче в долгосрочную аренду приносит чистый годовой доход около 321 тысячи рублей, что даёт доходность на уровне 3% годовых. Если прибавить к этому расходы на разовый ремонт и мебель перед заселением первого жильца (обычно 300-700 тысяч рублей), реальный срок окупаемости вырастет ещё на 1-2 года по сравнению с «бумажным» расчётом без учёта стартовых вложений.
Сценарий 2 (среднерыночная цена и аренда). Если брать усреднённую «однушку» по рынку за 17,9 млн рублей и среднюю ставку аренды 60,5 тыс. рублей в месяц, валовый годовой доход составит около 726 тысяч рублей. После вычета налога (при самозанятости — около 29 тыс.), месяца простоя и минимальных расходов на обслуживание чистыми остаётся примерно 580-620 тысяч рублей в год, что соответствует доходности 3,2-3,5% и сроку окупаемости около 29-30 лет.
Оба расчёта показывают схожую картину: реальная доходность московской аренды в 2026 году упёрлась в диапазон 3-4% годовых чистыми, независимо от того, какую именно квартиру вы берёте за образец.
Новостройка или готовая квартира: как меняется расчёт доходности
Покупка готовой квартиры или новостройки для сдачи в аренду
До сих пор мы считали доходность на примере готовой квартиры на вторичном рынке — объект уже можно сдавать в день сделки. Но значительная часть инвесторов рассматривает покупку новостройки на этапе строительства, и здесь формула доходности работает иначе: та же база расчёта, но добавляются две новые переменные — время ожидания и структура стартовых вложений.
Период ожидания сдачи: деньги вложены, а дохода ещё нет
Главное отличие новостройки — пауза между покупкой и возможностью сдавать квартиру в аренду. На практике этот срок варьируется в зависимости от стадии готовности на момент покупки: срок сдачи в проектах на котловане составляет от 6 месяцев до 2 лет, и это время специалисты прямо называют «заморозкой средств». Если смотреть на всю цепочку от котлована до ввода дома в эксплуатацию, по оценке других аналитиков этот процесс в среднем занимает полтора — три года.
Эти месяцы и годы нельзя игнорировать в расчёте доходности. Специалисты по новостройкам подчёркивают: если купить квартиру на этапе котлована, а до ввода дома в эксплуатацию проходит 2–3 года, эти годы выпадают из арендного дохода полностью, хотя деньги уже вложены. Отсюда вытекает практическое правило: доходность считается не с даты покупки, а с даты фактической сдачи квартиры в аренду — иначе итоговый процент окажется искусственно завышен.
Структура вложений: новостройке нужна полная отделка с нуля — и это дороже, чем кажется
Второе отличие — состав стартовых вложений. При расчёте полной суммы вложений для новостройки приходится учитывать больше статей расходов, чем для вторички: в полную сумму вложений входит не только цена квартиры по ДДУ, но и расходы на отделку, мебель и первоначальное обустройство — именно эта часть формулы для новостройки обычно весомее, чем для готовой вторички с ремонтом.
При этом важно не занижать эту статью расходов. Базовый ориентир «от 500 тысяч до 1,5 млн рублей» на ремонт с нуля актуален скорее для бюджетной отделки или компактной студии. Для стандартной однокомнатной квартиры площадью около 40 кв. м при работе с профессиональной ремонтной бригадой и заменой инженерных коммуникаций реалистичный бюджет в Москве заметно выше — порядка 2,5-3,2 млн рублей без учёта мебели и техники. По отдельным расценкам средняя стоимость ремонта однокомнатной квартиры по Москве держится на уровне 275-400 тысяч рублей — но это, как правило, косметическое обновление уже отделанной квартиры, а не полный ремонт «с нуля» от застройщика без отделки. Разница между этими двумя сценариями принципиальна: если закладывать в расчёт заниженную сумму на ремонт, итоговый срок окупаемости получится искусственно оптимистичным, а при более реалистичной оценке затрат полная сумма вложений может вырасти на величину, сопоставимую с четвертью стоимости самой квартиры, что добавляет к сроку окупаемости несколько лет.
Добавим к этому ещё один нюанс, который редко учитывают при планировании: для монолитных и кирпичных домов специалисты советуют выждать 6–12 месяцев после сдачи дома, прежде чем переходить к чистовой отделке, — за это время здание «усаживается» и проходит основную усадку. То есть к сроку ожидания сдачи дома зачастую добавляется ещё несколько месяцев перед тем, как квартира реально будет готова к заселению арендатора.
Риски, которые напрямую влияют на доходность
Покупка на стадии строительства несёт специфический риск, которого нет у готового жилья, — риск переноса сроков. Этот момент прямо влияет на итоговую доходность: застройщик может сдать дом с опозданием на год, что съест всю вашу прибыль по аренде. Эскроу-счета защищают деньги покупателя от недостроя, но не компенсируют упущенный арендный доход за месяцы задержки.
Экономика входа: дисконт на старте — не гарантия, а переменная величина
Компенсацией за ожидание и риски традиционно считается более низкая цена входа на этапе котлована. Но ситуация с дисконтами на ранних стадиях строительства в 2026 году стала куда более неоднозначной, чем это обычно подаётся в маркетинговых материалах застройщиков.
С одной стороны, в целом по рынку скидки стали распространённым явлением: доля проектов со скидками выросла, а дисконты можно встретить в большинстве предложений на рынке новостроек. Но важно понимать механику — это преимущественно скидки на готовое или почти готовое жильё, а не на классический «ранний» котлован. Застройщики всё чаще концентрируют максимальные скидки не на старте продаж, а ближе к моменту сдачи дома или сразу после неё, когда нужно быстрее реализовать оставшиеся непроданные лоты.
Практический вывод для расчёта доходности: в престижных локациях и ликвидных проектах с небольшим остатком непроданных квартир дисконт на самой ранней стадии может ограничиваться скромными 2-5%, тогда как в проектах с большим объёмом нераспроданного жилья застройщики готовы давать 15-20% и более, чтобы ускорить продажи. Ранее озвученные ориентиры в 15-25% и тем более 30-40% стоит воспринимать не как типовой сценарий для любой новостройки, а как верхнюю границу диапазона, достижимую в конкретных, не самых ликвидных проектах. Закладывать такой дисконт в расчёт окупаемости «по умолчанию» — значит завышать ожидаемую выгоду от покупки на котловане.
Итоговая доходность и срок окупаемости новостройки после сдачи
Если же оценивать именно арендный поток уже после сдачи дома, цифры получаются сопоставимыми с вторичным рынком или чуть выше: по одним данным, чистый арендный доход от сдачи новой квартиры составляет 5–8% годовых, по другим — новостройки показали схожие с вторичкой цифры около 6%, а отдельные источники называют диапазон чистой прибыли 5-10% годовых. Срок окупаемости также сильно зависит от конкретного проекта и локации: окупаемость новостройки в Москве часто укладывается в диапазон 12-20 лет, но в одном проекте можно увидеть возврат за 11-13 лет за счёт сильной аренды и роста цены, а в другом — больше 20 лет из-за дорогого ремонта и слабого спроса.
Важная оговорка: диапазон 5-8% стоит воспринимать как достижимый, но далеко не гарантированный сценарий. Ряд более консервативных оценок 2025-2026 годов указывает на заметно более скромные фактические результаты — доходность аренды жилой квартиры в спальном районе может составлять всего 2-4% годовых, особенно с учётом длинных простоев между арендаторами и сложностей дистанционного управления объектом. Если честно учесть все расходы — простой, налог, коммуналку, страховку, амортизацию мебели и повышенные (а не заниженные) затраты на отделку с нуля, — чистая доходность новостройки в 2025-2026 годах нередко оказывается в нижней, а не в верхней части диапазона и может опускаться до 3-4% годовых, то есть ниже официальной инфляции. Диапазон 5-8% правильнее рассматривать как ориентир для удачной локации с минимальным простоем, а не как базовый сценарий для любого объекта.
Для сравнения, у готовой вторички ситуация выглядит иначе: доходность старых квартир сегодня составляет около 4%, а срок окупаемости в случае аренды может превышать 20 лет — то есть вторичка часто проигрывает новостройке по чистой доходности после сдачи, но выигрывает за счёт отсутствия периода ожидания и мгновенного начала арендного потока.
Как ипотека влияет на итоговый денежный поток
Отдельно стоит учитывать способ оплаты. Если новостройка покупается в ипотеку, в период строительства арендного дохода нет вообще, а кредитные платежи уже идут, — денежный поток в это время становится отрицательным.
Здесь принципиально важно разделять два сценария в зависимости от условий кредита. Если заёмщик подходит под условия «Семейной ипотеки» по льготной ставке около 6% годовых, а объект сдаётся с валовой доходностью 7-8% и выше — например, в формате посуточной аренды или в удачной локации с высоким спросом, — арендная плата способна полностью или почти полностью покрывать ежемесячный ипотечный платёж, и денежный поток после сдачи дома может оказаться положительным или близким к нулю. Для такого заёмщика новостройка в ипотеку способна оказаться выгоднее по ежемесячному платежу, чем покупка вторички без льготной программы, даже при более дорогом «квадрате».
Однако этот благоприятный сценарий работает только для узкого круга заёмщиков, подходящих под условия льготной программы по лимиту суммы кредита и составу семьи. Для всех остальных актуальны рыночные условия ипотеки, которые делают покрытие платежа арендой практически нереалистичным: при рыночных ставках на уровне 16-17% и выше ни валовая доходность долгосрочной аренды (4-6%), ни даже оптимистичный сценарий посуточной сдачи (8-12%) не способны устойчиво закрывать стоимость обслуживания такого кредита. В этом случае ежемесячный платёж по ипотеке сокращает чистый денежный поток инвестора от аренды и должен вычитаться из дохода при расчёте реальной, а не номинальной доходности объекта — это справедливо и для новостройки, и для вторичного жилья, купленного в кредит на рыночных условиях.
Что выбрать: короткий вывод
Новостройка на этапе строительства — это ставка на рост стоимости актива и готовность подождать от нескольких месяцев до трёх лет без арендного дохода ради дисконта на входе, размер которого в 2026 году сильно зависит от конкретного проекта и не должен приниматься как гарантированный. Готовая вторичная квартира — это ставка на стабильный, пусть и скромный, денежный поток с первого месяца владения без периода ожидания. Выбор между форматами зависит не от того, какой вариант «доходнее» в абсолюте, а от горизонта инвестирования, готовности мириться с риском переноса сроков сдачи и реалистичной, а не маркетинговой оценки стартовых расходов на отделку.
Калькулятор окупаемости квартиры: как им пользоваться
Онлайн-расчёт доходности и срока окупаемости квартиры
Формула — это хорошо, но удобнее иметь под рукой готовый инструмент, который мгновенно покажет результат по вашим цифрам. Логика калькулятора окупаемости строится на той же формуле, что мы разобрали выше, просто автоматизирует вычисления.
Чтобы онлайн-калькулятор дал корректный результат, в него нужно внести следующие параметры:
- полную стоимость покупки квартиры (включая расходы на сделку и ремонт, а для новостройки — ещё и период ожидания сдачи);
- ожидаемую ежемесячную ставку аренды;
- выбранный налоговый режим (НДФЛ, НПД или патент);
- ожидаемый процент простоя в течение года (обычно 5-15%);
- примерные годовые расходы на обслуживание — коммуналку, мелкий ремонт, страховку.
На выходе хороший калькулятор должен показать три цифры: валовую доходность, чистую доходность и срок окупаемости в годах. Если инструмент выдаёт только один показатель без разбивки — это повод насторожиться: скорее всего, он считает по упрощённой схеме без вычета расходов, а значит, завышает реальную картину.
Рекомендуем прогонять один и тот же объект через расчёт в двух сценариях — оптимистичном (минимальный простой, аренда без торга) и консервативном (простой 10-15%, арендная ставка на 5-10% ниже среднерыночной). Разница между двумя сценариями и покажет вам реальный диапазон доходности, на который стоит ориентироваться при принятии решения о покупке.
Скрытые расходы, которые съедают доходность аренды
Затраты на ремонт и содержание квартиры при сдаче в аренду
Это, пожалуй, самый важный раздел для честного расчёта — именно здесь кроется основная причина разрыва между «бумажной» и фактической доходностью квартиры.
Налоги: от самозанятости до прогрессивной шкалы НДФЛ
Выбор налогового режима напрямую влияет на итоговую чистую доходность. Для физического лица без специального статуса действует прогрессивная шкала: 13% — с дохода до 2,4 млн рублей, 15% — с части дохода от 2,4 до 5 млн рублей, 18% — с части от 5 млн до 20 млн рублей, 20% — с части от 20 млн до 50 млн рублей, 22% — с части суммы сверх 50 млн рублей.
Альтернатива — оформление статуса самозанятого. В этом случае действует режим налога на профессиональный доход: ставка составляет 4%, если арендатор физлицо, и 6%, если арендатором выступает компания или ИП, а лимит дохода для применения этого режима — 2,4 млн рублей в год. Для большинства собственников одной-двух квартир это существенно выгоднее, чем декларировать доход как физлицо по полной ставке НДФЛ.
Ещё один вариант — патентная система для индивидуальных предпринимателей. Здесь налог считается иначе: налог уплачивается в виде фиксированной суммы — стоимости патента, которая не зависит от фактического дохода, а рассчитывается как 6% от потенциально возможного годового дохода, устанавливаемого региональными властями. Этот режим подходит тем, кто сдаёт квартиру дороже среднего по рынку — фиксированная сумма патента в этом случае может оказаться выгоднее, чем процент от реального дохода.
Ремонт и меблировка: разовые, но крупные вложения
Перед тем как квартира начнёт приносить доход, в неё обычно нужно вложиться. По расчётам экспертов рынка: на ремонт стоит выделить до 20% от стоимости квартиры — если квартира стоит 5 млн, то это до 1 млн рублей. Для более скромного бюджета чистовой отделки ориентир другой: закладывайте на обновление отделки хотя бы 100 000 — 300 000 рублей. Для новостроек без отделки, как было показано выше, бюджет может быть значительно выше — до 2,5-3,2 млн рублей на квартиру площадью около 40 кв. м при капитальном ремонте с нуля.
Отдельная статья расходов — мебель и техника, без которых сдать квартиру по рыночной ставке практически невозможно: даже если квартира сдаётся с отделкой, въехать в неё «с одним чемоданом» вряд ли получится — мебель, бытовая техника, текстиль, освещение требуют вложений, а минимальный базовый комплект для однокомнатной квартиры обойдётся в 200 000 — 500 000 рублей. Эти суммы редко попадают в расчёт доходности у тех, кто продаёт «инвестиционные» квартиры, хотя напрямую увеличивают полную сумму вложений и, соответственно, снижают итоговый процент доходности.
Текущие ремонтные расходы в процессе сдачи
Помимо разового ремонта, есть регулярные траты на поддержание квартиры в порядке между жильцами. Например, если требуется освежить стены: традиционно считается, что на 1 кв. м нужно около 0,25 л краски, а ведро 10 л обойдётся от 2 тыс. рублей. К этому добавляются расходы на клей, кисти и прочие материалы при любом косметическом обновлении квартиры между сдачами.
Коммунальные платежи: кто на самом деле платит
Отдельный источник недопонимания — коммуналка. На практике чаще всего действует следующая схема: наниматель оплачивает только фактически расходуемые и измеряемые ресурсы и услуги — воду, водоотведение, газ, электричество, интернет, телефон. А вот фиксированная часть платёжки — содержание дома, капремонт, взносы на общедомовые нужды — обычно ложится на собственника и должна учитываться в расчёте расходов, а не выпадать из него.
Депозит, страховка и риски порчи имущества
Стандартная практика на рынке — брать с арендатора депозит: он обычно равен стоимости одного месяца аренды и возвращается при выселении, если имущество не повреждено. Это частично защищает от рисков, но не от всех. Для более полного покрытия некоторые собственники оформляют страховку квартиры под сдачу, в которую включаются риски, непосредственно связанные с арендой — например, ответственность арендатора за порчу имущества или простой квартиры из-за непредвиденного выезда жильца. Стоимость такой страховки — ещё одна строчка в расчёте реальных расходов, которую стоит закладывать заранее.
Сводный список скрытых расходов
Чтобы не упустить ни одну статью затрат при расчёте доходности, держите перед глазами полный список:
- налог на доход от аренды (НДФЛ, НПД или патент);
- простой квартиры между сменой арендаторов;
- разовый ремонт и обновление отделки перед сдачей (для новостройки — ремонт с нуля, который может обойтись значительно дороже типовых оценок);
- мебель, техника и их замена при поломке или износе;
- фиксированная часть коммунальных платежей, не покрываемая арендатором;
- страховка имущества и ответственности;
- комиссия агентства или сервиса за поиск арендатора;
- амортизация жилья — постепенный износ отделки и инженерных систем.
Если честно учесть все эти пункты, итоговая чистая доходность квартиры обычно оказывается на 1,5-2,5 процентных пункта ниже той цифры, что звучит в рекламных объявлениях о продаже «доходных» квартир под сдачу.
Честное сравнение: что выгоднее — аренда, вклад, ОФЗ или посуточная сдача
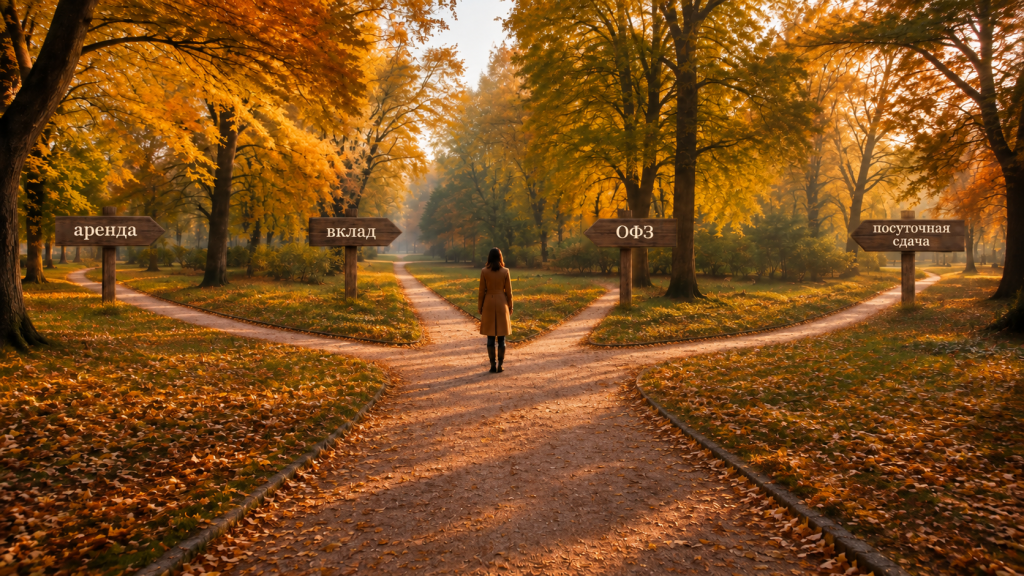
Выбор между арендным доходом, вкладом и облигациями
Самый болезненный вопрос для инвестора — а стоит ли вообще сейчас вкладываться в квартиру ради арендного дохода, если есть другие финансовые инструменты. Разберём цифры по каждому варианту.
Банковский вклад
На момент подготовки этого материала ситуация со вкладами выглядит так: средние ставки по вкладам в топ-20 банков составляют 12,71-14,05% годовых, а максимальные — до 17% при коротких сроках размещения. Это кратно выше доходности от сдачи квартиры в аренду, при этом вклад не требует поиска арендаторов, ремонта и решения бытовых вопросов.
ОФЗ (облигации федерального займа)
Ещё один консервативный инструмент для сравнения — государственные облигации. По расчётам аналитиков: квартира за 20 млн при доходности 4,1% приносит около 820 000 рублей валовой аренды в год, тогда как ОФЗ с теми же 20 млн при ставке 15-16% дают 3-3,2 млн рублей годового купонного дохода — разница в денежном потоке в три-четыре раза. Схожий вывод делают и другие авторы: купонный доход по ОФЗ сейчас можно легко собрать на уровне 14-15,5% годовых, что в 2,5-3 раза выше средней арендной ставки, а разместить капитал в облигациях — значит избавить себя от поиска жильцов и протекающих кранов.
Главное отличие ОФЗ от квартиры — волатильность стоимости самого актива и отсутствие физического владения, но с точки зрения чистого денежного потока облигации сейчас выигрывают у аренды в разы.
Посуточная аренда
Если долгосрочная аренда проигрывает депозитам, логично спросить — а что с посуточной сдачей? Здесь картина принципиально другая: по консенсусной оценке большинства аналитиков, посуточная аренда даёт 8-12% годовых, что заметно ближе к доходности консервативных финансовых инструментов. Отдельные эксперты и материалы называют и более высокие цифры — до 10-11% по Москве и 12-15% в курортных локациях, — но это уже оптимистичный сценарий с высокой загрузкой и профессиональным управлением, а не базовый ориентир для среднего собственника.
Один из риэлторов подтверждает этот эффект: квартиру можно сдавать посуточно, но это уже будет не пассивным доходом, а некой работой — в таком случае доход от квартиры будет примерно на 30% больше. Такая прибавка — реалистичный ориентир, если вы готовы вкладываться в управление объектом лично или нанять управляющую компанию.
Важно понимать цену этой прибавки: посуточная сдача требует постоянного управления — уборки между заездами, коммуникации с гостями, учёта сезонности спроса. По данным сравнения краткосрочной и долгосрочной сдачи в Москве: годовой доход от посуточной аренды составляет 1,30 млн рублей против 595,6 тыс. рублей при долгосрочной — то есть разница более чем в два раза. Но это компенсируется трудозатратами, которые скорее напоминают небольшой бизнес, чем пассивный доход.
Итоговое сравнение инструментов
Сведём диапазоны доходности разных активов в единый список для наглядности:
- банковский вклад — 12-17% годовых, минимум усилий, риск ограничен страховкой АСВ;
- ОФЗ — до 15-20% годовых по отдельным выпускам, умеренная волатильность цены облигации;
- долгосрочная аренда готовой квартиры в Москве — 3-6% чистыми, низкий риск, но и низкая доходность;
- долгосрочная аренда новостройки после сдачи — формально 5-8% чистыми, но реалистичнее ориентироваться на 3-4%, если честно учесть повышенные расходы на отделку и период ожидания;
- посуточная аренда / апартаменты — 8-12% как реалистичный ориентир, до 12-15% в самых удачных сценариях, требует активного управления;
- коммерческая недвижимость — 8-15% годовых, но выше порог входа и риски, связанные с поиском арендатора.
Этот вывод подтверждают и другие источники: сдача квартир в аренду перестала быть высокодоходным занятием и стала проигрывать простейшим альтернативам — реальная доходность от аренды в крупных городах опустилась до критических 4-5% годовых, что в три раза меньше ставок по обычным банковским депозитам.
Жильё или коммерция: разрыв в окупаемости продолжает расти
Жилая и коммерческая недвижимость как источники арендного дохода
Отдельного внимания заслуживает сравнение жилой и коммерческой недвижимости — многие инвесторы рассматривают оба варианта параллельно. Динамика здесь показательна: исторически окупаемость квартиры в Москве держалась на уровне 16-20 лет, но весной 2026 года произошёл резкий скачок, и срок окупаемости квартиры вырос до 24,7 года, тогда как разрыв с коммерческой недвижимостью достиг исторического максимума.
Для сравнения — коммерческий сегмент демонстрирует принципиально другие цифры: инвестиции в однокомнатные квартиры в Москве за счёт арендных поступлений окупаются в среднем за 27 лет, тогда как средний срок возврата средств в коммерческом секторе варьируется от 7 до 15 лет. Один из экспертов рынка прямо формулирует эту разницу: ключевое преимущество остаётся прежним — доходность здесь выше в 2-3 раза, имея в виду коммерческие объекты по сравнению с жилыми.
При этом коммерческая недвижимость — это другой уровень сложности и входного порога: юридическая проверка объекта, более длительный поиск арендатора и специфические риски, которые требуют профессионального подхода, а не разового решения купить квартиру «для сдачи».
Как повысить реальную доходность квартиры: практические рычаги
Согласование условий аренды для снижения простоев и рисков
Если вы уже владеете квартирой под сдачу или только присматриваетесь к покупке, есть несколько рабочих способов улучшить итоговый показатель доходности без радикальной смены стратегии.
1. Выбирайте оптимальный налоговый режим
Переход на самозанятость вместо уплаты НДФЛ по полной ставке может сэкономить до 9 процентных пунктов налога при сдаче физическому лицу. Для квартир с доходом выше лимита самозанятости стоит сравнить патент и УСН — разница может оказаться существенной в зависимости от района и площади.
2. Снижайте простой квартиры
Каждый лишний месяц простоя — это прямой минус к годовой доходности. Качественные фотографии, адекватная цена аренды на старте и работа с несколькими площадками для поиска арендатора сокращают средний срок поиска нанимателя.
3. Пересмотрите формат сдачи
Если локация квартиры туристически привлекательна или находится рядом с деловыми центрами, посуточная сдача (самостоятельно или через управляющую компанию) способна поднять доходность почти вдвое по сравнению с долгосрочной арендой — ценой за это станет необходимость более активного управления объектом.
4. Застрахуйте риски
Страховка от порчи имущества и простоя из-за внезапного съезда жильца стоит недорого относительно годового дохода, но защищает от разовых крупных потерь, которые способны обнулить доходность целого года.
5. Учитывайте рост стоимости актива, а не только арендный поток
Важно разделять два источника дохода от владения квартирой — текущий арендный поток и потенциальный рост стоимости самого объекта при продаже. Если цены на жильё в конкретном районе растут быстрее инфляции, совокупная доходность вложения (аренда + рост стоимости) может оказаться выше, чем показывает расчёт одной только арендной ставки. Это особенно актуально для новостроек, где именно рост стоимости на этапе строительства часто формирует основную часть итоговой прибыли инвестора — но только если дисконт на входе был реальным, а не декларативным.
Стоит ли покупать квартиру под сдачу в 2026 году: честный вывод
Баланс вложений и дохода при покупке квартиры под сдачу
Если смотреть на цифры без прикрас, для большинства частных инвесторов в Москве чистая доходность от долгосрочной аренды сейчас уступает и банковскому вкладу, и облигациям федерального займа. Срок окупаемости в 20-27 лет — это горизонт, сопоставимый с ипотекой на поколение вперёд, а не с быстрой окупаемостью вложенного капитала.
При этом покупка квартиры под сдачу остаётся разумным решением в нескольких сценариях:
- вы рассматриваете недвижимость как инструмент сохранения капитала на длинном горизонте (5-10 лет и дольше), а аренда для вас — бонус, а не основной источник дохода;
- квартира досталась в наследство или приобретена ранее, и вопрос стоит не «покупать ли», а «сдавать или продавать» — в этом случае сдача почти всегда выгоднее простоя жилья;
- вы готовы к формату посуточной аренды или управлению через сервисную компанию ради более высокой доходности в 8-12%;
- вы подходите под условия льготной ипотечной программы (например, «Семейной ипотеки» под 6%) и рассматриваете новостройку как инструмент заработка на росте цены за период строительства с реалистичным, а не завышенным дисконтом на входе;
- локация объекта нетипична — например, недвижимость в развивающемся районе с перспективой роста цены выше среднего по рынку.
Если же цель — именно пассивный доход с максимальной доходностью при минимальных усилиях, честный разбор цифр 2026 года показывает: банковский вклад и ОФЗ сейчас выигрывают у аренды квартиры в Москве в 2-4 раза по чистой доходности, а покупка новостройки в ипотеку на рыночных условиях (16-17% и выше) ради сдачи в аренду практически лишена экономического смысла — и это стоит учитывать перед принятием решения о крупной покупке.
Часто задаваемые вопросы
Ответы на частые вопросы
Сколько процентов приносит сдача квартиры в аренду в Москве в 2026 году?
По разным методикам расчёта чистая доходность долгосрочной аренды квартиры в Москве в 2026 году находится в диапазоне 3-6% годовых. Ближе к нижней границе — расчёты, учитывающие полный набор расходов и налогов, ближе к верхней — упрощённые оценки без вычета затрат на обслуживание. Конкретная цифра сильно зависит от того, какую именно квартиру (цена, район, класс, новостройка или вторичка) берут за образец.
Какая доходность аренды квартиры считается хорошей?
Для жилой недвижимости в крупном городе показатель чистой доходности выше 6-7% годовых уже можно считать хорошим результатом — он приближается к доходности консервативных финансовых инструментов при сохранении физического актива в собственности.
Через сколько лет окупается квартира при сдаче в аренду?
В среднем по Москве в 2026 году срок окупаемости однокомнатной квартиры составляет от 20 до 27 лет в зависимости от района, класса жилья и методики расчёта. Для новостроек разброс шире — от 12 до 20 с лишним лет, в зависимости от того, насколько удачно выбрана локация и стадия входа, а также насколько реалистично оценены расходы на отделку с нуля.
Что выгоднее — новостройка или вторичка для сдачи в аренду?
Новостройка на этапе строительства не приносит арендного дохода 6 месяцев — 2-3 года, даёт потенциальный дисконт на входе (но в 2026 году не гарантированный и сильно зависящий от проекта) и потенциал роста цены к моменту сдачи. Вторичка начинает приносить доход сразу после сделки, но обычно показывает более скромную чистую доходность — около 4% годовых — без возможности заработать на росте цены на этапе стройки.
Что выгоднее — банковский вклад или сдача квартиры в аренду?
На горизонте одного-трёх лет банковский вклад и облигации федерального займа по чистой доходности обгоняют сдачу квартиры в аренду в 2-4 раза. Квартира может быть выгоднее только на длинном горизонте при условии значительного роста стоимости самого объекта.
Какие расходы чаще всего не учитывают при расчёте доходности аренды?
Чаще всего из расчёта выпадают налог на доход, простой квартиры между арендаторами, разовые траты на ремонт и мебель перед первой сдачей (для новостройки — ремонт с нуля, который может обойтись в 2,5-3,2 млн рублей, а не в заявленные в рекламе 500 тыс. – 1,5 млн), а также страховка и часть коммунальных платежей, которую несёт собственник, а не арендатор.
Выгоднее ли посуточная аренда, чем долгосрочная?
По доходности — да, посуточная сдача обычно даёт 8-12% годовых против 3-6% при долгосрочной аренде, а в самых удачных локациях и при высокой загрузке — до 12-15%. Но это компенсируется значительно более высокими трудозатратами: такой формат требует постоянного управления и по сути превращается в небольшой операционный бизнес, а не пассивный доход.
Можно ли покрыть ипотечный платёж арендой в 2026 году?
Это реалистично только по льготным программам вроде «Семейной ипотеки» под 6% годовых и только при высокой валовой доходности объекта (7-8% и выше, например, при посуточной сдаче). При рыночных ставках ипотеки 16-17% и выше покрыть платёж арендой практически невозможно ни для долгосрочной, ни для посуточной сдачи.
Главный вывод
Подготовка квартиры к сдаче: от расчёта вложений до заселения
Реальная доходность аренды квартиры в Москве в 2026 году — это не фиксированное число, а результат честного расчёта, который учитывает все статьи расходов: от налога и простоя до ремонта и страховки, а для новостроек — ещё и период ожидания сдачи дома, реалистичную (а не заниженную) стоимость отделки с нуля и не гарантированный размер дисконта на котловане. Разные источники называют разные цифры (от 3% до 6-7%), и это нормально — важно смотреть не на красивый процент из рекламы, а на методику расчёта: какая квартира и район в основе, новостройка это или вторичка, учтены ли расходы в полном объёме, какой формат сдачи предполагается и на каких условиях оформлена ипотека, если она есть. Прежде чем принимать решение о покупке квартиры под сдачу, прогоните её через полную формулу доходности с консервативными, а не оптимистичными вводными, сравните результат с альтернативными инструментами — вкладом, облигациями, посуточной сдачей — и только после этого делайте вывод, что выгоднее лично для вас в текущих рыночных условиях.